Opposition sur un chèque de banque : règles et recours
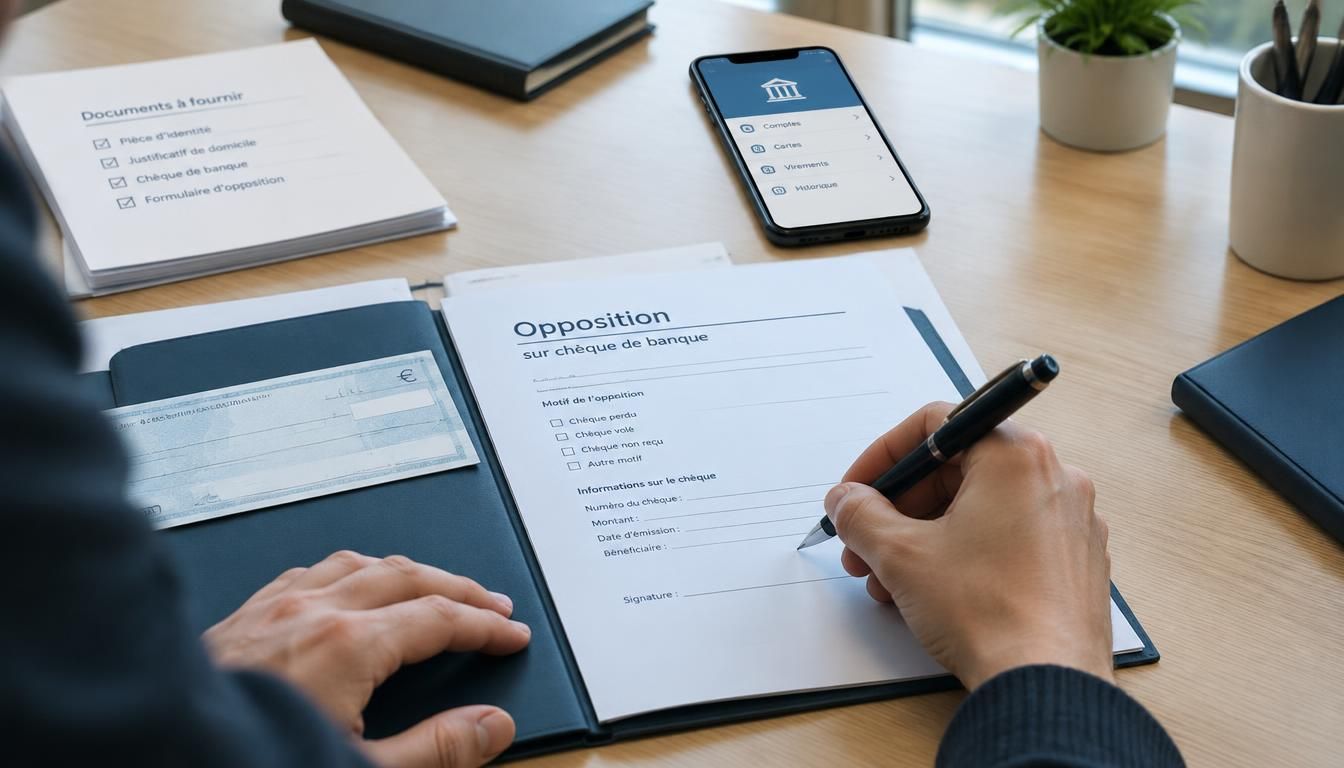
La sécurité d’un paiement est souvent au cœur des inquiétudes, surtout quand un chèque circule entre deux mains et qu’un doute apparaît. Dans ce contexte, l’annulation cheque de banque désigne la démarche qui consiste à bloquer un paiement avant qu’il ne soit encaissé, ou à comprendre pourquoi cela n’est pas toujours possible. Beaucoup de personnes confondent cette démarche avec une opposition, alors qu’il faut d’abord passer par sa banque pour connaître la bonne procédure. Ce guide vous aide à comprendre les cas possibles, les limites et les bons réflexes si un chèque ou un chéquier pose problème.
L’annulation du chèque de banque n’est pas un geste automatique : elle dépend du motif, du moment et du cadre légal. Si vous avez perdu un document, si un vol est suspecté ou si un litige éclate, la bonne méthode change. L’idée est simple : éviter de payer à tort, tout en respectant les règles bancaires et le droit. Vous allez voir quand agir, comment faire votre demande, et quoi préparer pour éviter une mauvaise surprise.
Comprendre quand un chèque de banque peut être contesté
Avant d’aller plus loin, il faut distinguer un chèque classique d’un chèque de banque. Le premier est émis à partir de votre compte, le second est préparé par la banque, ce qui rassure souvent le bénéficiaire. Pourtant, les deux ne se traitent pas de la même façon. Sur le terrain, une opposition n’efface pas le chèque : elle tente de bloquer son encaissement. C’est là que le droit intervient, avec des règles précises et un motif crédible à présenter.
Retenez quatre différences utiles : le chèque de banque engage davantage la banque ; le chèque classique dépend directement de votre compte ; l’opposition n’a pas le même poids selon le support ; enfin, le bénéficiaire n’est pas toujours dans la même situation de sécurité. Si vous vous demandez comment réagir, la première question est toujours la même : existe-t-il un motif recevable, ou s’agit-il seulement d’un changement d’avis ?
Pourquoi l’opposition n’est pas une annulation automatique
Bloquer un paiement ne revient pas à l’effacer. L’opposition sert à empêcher un encaissement contesté, mais elle ne supprime pas la trace du chèque ni les obligations liées au contrat initial. La banque vérifie donc le motif et le cadre légal avant d’agir. Sans raison valable, elle peut refuser. Et si vous espérez simplement revenir en arrière, le droit ne vous le permet pas toujours. C’est précisément pour cela qu’une opposition doit être pensée comme une mesure de protection, pas comme une annulation libre.
Dans la pratique, la banque examine si le chèque a été perdu, volé ou utilisé de manière frauduleuse. Elle regarde aussi si le dossier est cohérent et si la demande arrive à temps. Un chèque perdu avant sa remise au bénéficiaire, par exemple, peut justifier une réaction rapide. Mais si le document a déjà circulé normalement, la marge d’action devient plus étroite.
Dans quels cas le droit permet d’agir
Le droit permet d’agir lorsque le chèque a disparu, a été volé ou semble frauduleux. Il peut aussi exister un litige sérieux sur la remise ou sur l’usage du document. La banque peut alors accepter l’opposition, ou au contraire la refuser si le motif n’est pas assez solide. En clair, vous devez pouvoir expliquer les faits avec précision, sans improviser. Un simple regret ne suffit pas, mais une perte documentée peut changer la suite.
- Perte du chèque avant remise effective au bénéficiaire
- Vol du chèque ou du chéquier avec risque d’usage frauduleux
- Utilisation suspecte liée à une contestation sérieuse
- Demande fondée sur des éléments vérifiables et datés
Faire la demande auprès de sa banque, étape par étape
Quand la situation devient urgente, la banque reste votre interlocuteur principal. Vous pouvez la joindre par téléphone, en agence, via l’espace client, par courrier ou par un service dédié selon votre contrat. L’important est d’agir vite, mais proprement. Une opposition bien préparée repose sur des informations exactes, un écrit clair et une déclaration cohérente. Si vous hésitez, prenez quelques minutes pour rassembler les éléments utiles avant de contacter le service concerné.
Voici les canaux de contact possibles : appel au conseiller, passage en agence, message sécurisé, lettre recommandée, ou dépôt d’un document au guichet. Dans tous les cas, la banque veut vérifier l’identité du demandeur, le numéro du chèque, le montant et la raison invoquée. Plus votre demande est précise, plus la suite est simple. Et si un doute subsiste, demandez une confirmation écrite pour garder une trace.
Les informations à réunir avant de contacter l’agence
Avant toute opposition, notez le numéro du chèque, le montant, la date d’émission et le nom du bénéficiaire. Si vous avez un chéquier concerné, gardez aussi les références du carnet. Ensuite, préparez les preuves utiles : copie d’un dépôt de plainte, message de signalement, ou tout document montrant la perte ou le vol. Une lettre courte peut suffire, à condition d’être claire et datée. Beaucoup de dossiers se bloquent parce qu’un détail manque au mauvais moment.
Exemple de demande écrite à préparer : « Je souhaite faire opposition sur le chèque numéro X, d’un montant de Y euros, émis le Z, en raison d’une perte constatée le même jour. Merci de me confirmer la prise en compte de cette déclaration par écrit. » Ce modèle simple aide la banque à traiter la suite sans ambiguïté. Pour approfondir ce sujet, consultez notre guide sur peut on annuler un chèque de banque déjà encaissé.
Ce que la banque va demander au moment de la demande
La banque vérifie généralement votre identité, la concordance des informations et la réalité du motif. Elle peut demander une déclaration orale, puis un écrit, afin de sécuriser la suite. Une confirmation vous est souvent demandée pour éviter toute erreur. Selon le cas, le service peut aussi vous orienter vers une procédure plus formelle. Gardez en tête qu’un numéro incomplet ou une date imprécise peut ralentir l’opposition.
| Moyen de contact | Utilité principale |
|---|---|
| Téléphone | Réagir vite et signaler l’urgence |
| Agence | Fournir un écrit et poser des questions |
| Courrier | Conserver une trace formelle |
| Espace client | Envoyer une déclaration sécurisée |
Après l’envoi, surveillez la suite : la banque peut demander un complément, valider l’opposition ou la refuser. Conservez chaque document, car une confirmation tardive peut encore compter si un litige apparaît ensuite.
Les risques, les refus et les conséquences à connaître
Une demande d’opposition ne règle pas tout. Si le chèque a déjà été présenté, la perte de contrôle devient réelle, et le litige peut s’installer entre vous et le bénéficiaire. Dans certains cas, la banque pourra payer malgré votre signalement si la demande n’entre pas dans le cadre prévu. C’est pourquoi il faut mesurer les conséquences avant d’agir, surtout quand une plainte ou une saisie judiciaire pourrait devenir nécessaire.
Quatre effets sont possibles pour l’émetteur : le paiement peut être bloqué ; la relation avec le bénéficiaire peut se tendre ; des frais peuvent apparaître selon le dossier ; enfin, un faux motif peut exposer à un litige plus lourd. Si le chèque a été encaissé, la contestation ne disparaît pas pour autant. Elle change simplement de terrain, et la preuve devient centrale.
Quand la banque peut refuser la demande
La banque peut refuser si le motif n’est pas valable, si la perte n’est pas crédible ou si le vol n’est pas suffisamment signalé. Elle peut aussi refuser lorsqu’un simple désaccord commercial ne justifie pas une opposition. Le droit ne permet pas de bloquer un paiement parce qu’on a changé d’avis. Dans ce cas, il faut souvent chercher une solution amiable plutôt qu’une contestation bancaire.
Si le document a déjà été encaissé, la banque peut estimer qu’elle ne peut plus agir sur le chèque lui-même. Vous pouvez alors devoir saisir d’autres voies, selon la situation. L’essentiel est de ne pas confondre désaccord et fraude. Le premier relève souvent d’une discussion, le second d’une procédure plus stricte.
Que faire en cas de conflit avec le bénéficiaire
En cas de conflit, commencez par tenter un accord amiable. Expliquez la situation, montrez vos preuves et proposez une solution simple. Si le désaccord persiste, vous pouvez saisir le commissariat ou la gendarmerie pour signaler une perte, un vol ou une utilisation frauduleuse. Une plainte peut ensuite servir de base à un dossier plus solide. Si le litige continue, le tribunal devient l’ultime voie, surtout lorsque l’encaissement a déjà eu lieu.
Dans un cas concret, un chèque remis pour une vente entre particuliers peut être encaissé alors que l’émetteur prétend avoir perdu le document avant la remise finale. Le conflit ne se résout alors ni par une simple déclaration ni par une promesse orale : il faut des preuves, un suivi rigoureux et, parfois, l’appui d’un tiers judiciaire.
Préparer un dossier solide pour éviter les erreurs
Quand un incident touche votre chéquier, le classement des pièces devient votre meilleur allié. Rangez les documents dans un ordre simple, avec une ligne par événement : date, motif, action faite, réponse reçue. Si vous êtes une entreprise ou un professionnel, ce réflexe compte encore plus, car un crédit, un paiement ou un contrôle interne peuvent dépendre d’une preuve claire. Le but n’est pas de compliquer la vie, mais de pouvoir décider vite et porter les bons éléments au bon endroit.
Conservez quatre pièces essentielles : copie du chèque ou du numéro concerné ; preuve de déclaration ; confirmation de la banque ; tout document utile sur la perte ou le vol. Évitez trois erreurs : jeter les échanges trop tôt ; mélanger plusieurs incidents dans le même dossier ; attendre trop longtemps avant de passer à l’action. Un bon classement vous évite de chercher au dernier moment ce qui aurait dû être prêt dès le départ.
Les documents à conserver pour prouver la situation
Rassemblez les traces utiles dès le premier signalement. Une lettre, un message sécurisé, une déclaration datée et une confirmation de réception doivent rester ensemble. Si l’incident concerne une entreprise, ajoutez les justificatifs internes et les échanges avec le service concerné. Vous pouvez aussi porter une attention particulière aux copies de relevés, aux numéros de ligne et aux mentions du motif. Plus votre dossier est lisible, plus la suite est simple à défendre.
Exemple de dossier simple : une pochette avec la copie du chèque, la déclaration écrite, la réponse de la banque et un relevé de classement chronologique. Ce centre de documents vous aide à passer d’une simple inquiétude à une démarche structurée. Et si une contestation revient plus tard, vous savez exactement où porter votre preuve.
Les bons réflexes pour éviter un nouveau problème
Après un incident, prenez l’habitude de vérifier chaque chéquier dès sa réception, de noter les numéros sensibles et de sécuriser les paiements importants. Si vous devez décider d’un nouvel envoi, gardez une ligne de suivi claire. Pour un professionnel, cela évite souvent un second incident dans les semaines suivantes. Le plus utile reste de passer d’une réaction d’urgence à une méthode simple, répétée, et facile à retrouver.
Autre réflexe : ne laissez pas un document sensible dans un endroit accessible, et portez une attention particulière aux échanges écrits. Une confirmation rapide, un classement net et un suivi régulier réduisent fortement les risques. En pratique, ce sont souvent ces détails qui font la différence entre un dossier flou et un dossier solide.
FAQ – Questions fréquentes sur l’opposition et le chèque
Peut-on annuler un chèque de banque après l’avoir remis ?
En général, non, pas librement. Vous pouvez faire une opposition seulement si un motif légal existe, comme une perte, un vol ou une fraude. Sinon, il faut chercher une solution avec le bénéficiaire.
Quelle différence entre opposition et annulation ?
L’opposition bloque un encaissement possible, tandis que l’annulation suppose que le paiement disparaisse. Dans la pratique, la banque parle surtout d’opposition, pas d’annulation automatique.
Faut-il prévenir le bénéficiaire ?
Oui, si la situation le permet. Prévenir le bénéficiaire peut éviter un conflit et faciliter un accord. Mais si vous suspectez un vol, il faut d’abord faire la déclaration utile auprès de la banque.
Que faire si le chèque a déjà été encaissé ?
Vous devez faire une déclaration rapide, puis vérifier si une plainte ou une démarche judiciaire est nécessaire. La banque ne pourra pas toujours annuler un encaissement déjà réalisé.
La banque peut-elle refuser la demande ?
Oui, si le motif n’est pas recevable ou si les preuves manquent. Elle peut aussi refuser quand le simple changement d’avis ne suffit pas à justifier une opposition.
Quels recours existent en cas de litige ?
Vous pouvez demander un échange amiable, saisir le médiateur, puis, si besoin, engager une voie judiciaire. En cas de perte ou de vol, une plainte peut aussi appuyer votre dossier.